Unabhängige Vermögensverwaltung in Horgen am Zürichsee

Wissen für Anleger

Kurze, verständliche Texte zu Fragen, die bei der Vermögensanlage oft den Unterschied machen.

Gewinner und Verlierer an den Kapitalmärkten

Welche Fehler Anleger teuer zu stehen kommen und was erfolgreiche Anleger anders machen.

An den Kapitalmärkten entscheidet selten ein einzelner Geniestreich. Viel häufiger geht es darum, grosse Fehler zu vermeiden und über viele Jahre konsequent zu bleiben. Wer sein Vermögen anlegt, begegnet immer wieder denselben Fallen.

Wo Anleger Geld verlieren

  • Trends hinterherlaufen. Wer erst einsteigt, wenn eine Anlage in aller Munde ist, kauft oft zu hohen Preisen.
  • Markt-Timing. Den richtigen Ein- und Ausstiegszeitpunkt trifft kaum jemand dauerhaft. Wer in schwachen Phasen verkauft, realisiert Verluste und verpasst die Erholung.
  • Zu wenig Streuung. Ein einzelnes Unternehmen, eine Branche oder ein Land bestimmt dann das gesamte Ergebnis.
  • Hohe Kosten. Gebühren fallen jedes Jahr an, auch in Jahren ohne Rendite. Über lange Zeit summieren sie sich erheblich.
  • Zu viel Aktivität. Häufiges Umschichten verursacht Transaktionskosten und folgt oft Emotionen statt einem Plan.

Was erfolgreiche Anleger anders machen

  • Sie halten einen schriftlichen Plan fest und passen ihn nur an, wenn sich ihre Lebenssituation ändert.
  • Sie streuen über Anlageklassen, Strategien und Manager.
  • Sie achten auf Kosten und fragen, was sie dafür erhalten.
  • Sie begrenzen Verluste. Das ist keine Nebensache: Nach einem Verlust von 50 % braucht es einen Gewinn von 100 %, um wieder auf den Ausgangswert zu kommen.

Unser Ansatz

Bei Swiss Three verfolgen wir absolute Renditeziele statt eines Vergleichsindex und halten die Umschlagshäufigkeit gering. Kapitalerhalt hat Vorrang. Eine Garantie für einen Anlageerfolg gibt es nicht; jede Anlage kann an Wert verlieren.
Unabhängiger Vermögensverwalter oder Bank?

Aufgaben, Sicherheit und Unterschiede im Überblick.

Wer sein Vermögen professionell betreuen lassen möchte, hat die Wahl: die Bank mit ihrer Beratung oder ein unabhängiger Vermögensverwalter. Beide haben ihre Berechtigung. Wichtig ist, die Unterschiede zu kennen.

Wer macht was?

Bei einem unabhängigen Vermögensverwalter bleibt Ihr Vermögen bei einer Depotbank auf Ihren Namen. Die Bank verwahrt Wertschriften und Bargeld. Der Vermögensverwalter trifft auf Grundlage einer Vollmacht die Anlageentscheide. Zahlungen oder Auszahlungen darf er in der Regel nicht veranlassen. So sind Verwahrung und Verwaltung getrennt.

Sicherheit

Depotbanken in der Schweiz unterstehen der Aufsicht der FINMA. Wertschriften, die auf einem Depot verwahrt werden, gelten bei einer Bankinsolvenz grundsätzlich als Eigentum des Kunden. Für Bargeld gelten die Regeln der Einlagensicherung. Lassen Sie sich die konkrete Regelung Ihrer Bank erklären.

Unterschiede im Überblick

  • Produktauswahl. Banken empfehlen häufig die eigenen Produkte. Unabhängige Vermögensverwalter können den ganzen Markt betrachten.
  • Vergütung. Beim Vermögensverwalter zahlen Sie meist eine Verwaltungsgebühr und gegebenenfalls eine Performancegebühr. Hinzu kommen die Gebühren der Depotbank.
  • Betreuung. Kleinere Häuser bieten oft feste Ansprechpartner und kurze Wege.

Diese Fragen sollten Sie jedem Vermögensverwalter stellen

  • Wie werden Sie vergütet, und erhalten Sie Entschädigungen von Dritten?
  • Bei welcher Bank liegt mein Depot, und auf wessen Namen lautet es?
  • Welcher Aufsichtsorganisation sind Sie angeschlossen?
  • Wie wählen Sie Anlagen aus, und wie messen Sie die Wertentwicklung?
  • Kann ich jederzeit kündigen?

Private Debt im Portfolio

Warum alternative Anlagen zur Diversifikation beitragen können und welche Risiken sie mit sich bringen.

Private Debt bezeichnet Kredite, die nicht über die Börse gehandelt werden. Dazu zählen zum Beispiel Handelsfinanzierungen, Factoring, Brückenkredite für Immobilien oder Privatkredite. Anleger investieren meist über Fonds.

Warum Private Debt ins Portfolio passen kann

  • Zinserträge. Die Rendite stammt vor allem aus Zinsen und nicht aus Kursgewinnen.
  • Diversifikation. Die Wertentwicklung folgt den Aktienmärkten nicht zwingend im Gleichschritt.
  • Kurze Laufzeiten. Manche Strategien finanzieren Vorgänge, die sich innert weniger Monate abwickeln.

Die Risiken

  • Kreditrisiko. Schuldner können ausfallen, und Sicherheiten können weniger wert sein als erwartet.
  • Liquidität. Fonds haben teils Rücknahmefristen. Ein sofortiger Verkauf ist nicht immer möglich.
  • Bewertung. Die Werte stehen nicht täglich an der Börse fest.
  • Manager- und Konzentrationsrisiko. Die Qualität des Managements und die Streuung der Kredite sind entscheidend.

Wie wir damit umgehen

Wir prüfen jeden Fonds qualitativ, quantitativ und organisatorisch, einschliesslich Referenzen und Hintergrundprüfungen. Private Debt ist bei uns ein Baustein unter mehreren und wird nach Strategie und Risikoprofil dosiert. Kapitalerhalt hat dabei immer höchste Priorität. Verluste bis hin zum Totalverlust einzelner Positionen sind dennoch nicht ausgeschlossen.

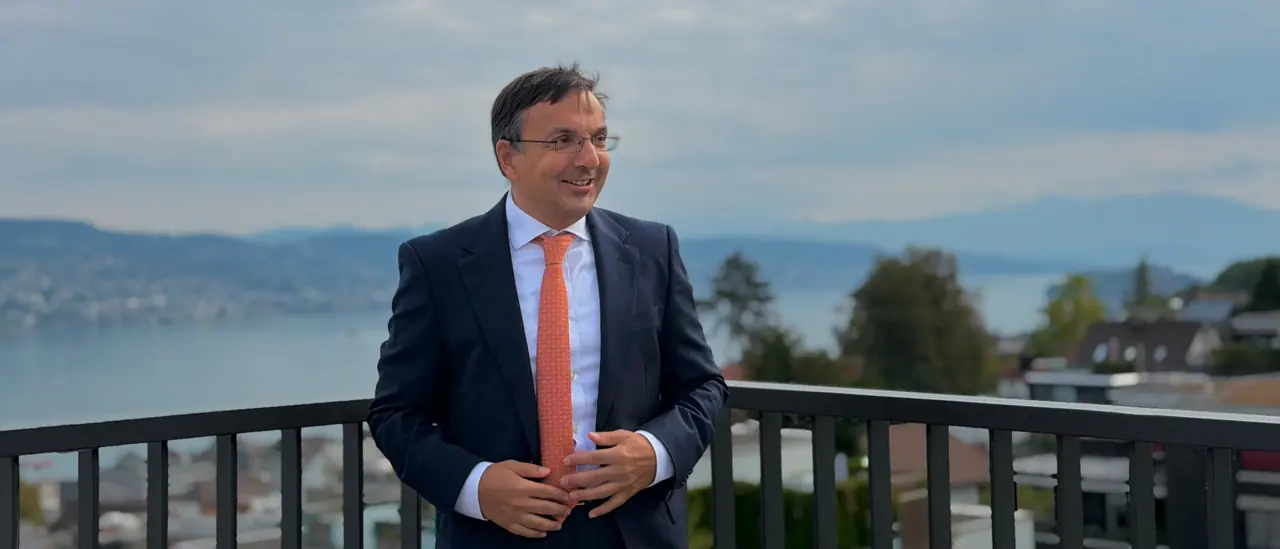
Florian Agarwalla auf einer Terrasse über dem Zürichsee

Sprechen wir über Ihr Vermögen

Im persönlichen Erstgespräch klären wir Ihre Ziele und prüfen, ob Swiss Three zu Ihnen passt. Unverbindlich und vertraulich.